
💰 Coste: Gratis (0 €) (montar y mantener el fondo en una cuenta sin comisiones no tiene coste)
Para hacer un fondo de emergencia solo necesitas tres cosas: saber cuánto gastas en lo básico cada mes, abrir o reservar una cuenta aparte sin comisiones y programar una transferencia automática el día que cobras. La recomendación habitual, que recoge Finanzas para Todos (el Plan de Educación Financiera de la CNMV y el Banco de España), es reunir entre tres y seis meses de gastos básicos. No cuesta nada montarlo y te puede ahorrar cientos de euros en intereses el día que se rompa la lavadora, se averíe el coche o te quedes sin trabajo.
En resumen: Calcula cuánto gastas en lo básico cada mes, abre o reserva una cuenta aparte sin comisiones y programa una transferencia automática el día que cobras. La meta habitual es reunir entre tres y seis meses de gastos básicos, empezando por una meta pequeña. Usa ese dinero solo para imprevistos reales.
Qué es un fondo de emergencia (y qué no es)
Es un dinero apartado solo para imprevistos: una reparación urgente, una factura del dentista, la pérdida del empleo o una multa inesperada. No es el dinero de las vacaciones ni el de los regalos de Navidad, y tampoco es una inversión: tiene que estar disponible en el momento y sin riesgo de perder valor.
Sin este colchón, cualquier imprevisto acaba pagado con tarjeta de crédito, préstamo rápido o aplazamiento, que cobran intereses. Con él, el problema se queda en un mal día y no en meses de cuotas.
Lo que necesitas
- Tus movimientos del banco de los últimos dos o tres meses.
- Las facturas fijas: alquiler o hipoteca, luz, gas, agua, internet, seguros.
- Una cuenta separada de la principal, sin comisiones (puede ser una subcuenta o un «espacio» dentro de tu propio banco).
- Nuestra plantilla de ahorro mensual gratis, o papel y boli.
- Media hora para hacer las cuentas.
Paso a paso para hacer tu fondo de emergencia
Estos son los pasos en resumen. Debajo tienes cada uno explicado en detalle:
-
Calcula tus gastos básicos de un mes
Suma solo lo imprescindible: vivienda, suministros, comida, transporte, seguros y cuotas de deudas.
-
Multiplica para fijar tu meta
Multiplica ese total por 3 si tienes un sueldo estable y nadie a tu cargo, y por 6 si eres autónomo, tienes ingresos variables, hijos o personas dependientes.
-
Pon una primera meta pequeña
Una cifra tan grande desanima.
-
Elige dónde guardarlo
El dinero debe estar en una cuenta a la vista o de ahorro, separada de la del día a día para no gastarlo sin darte cuenta, pero que puedas usar en uno o dos días.
-
Automatiza el ahorro
Programa una transferencia periódica a la cuenta del fondo el mismo día que cobras.
-
Llénalo con dinero extra
Destina al fondo una parte de las pagas extra, la devolución de la renta, lo que ganes vendiendo cosas que no usas o lo que recuperes de una reclamación.
-
Úsalo solo para emergencias y repón lo gastado
Antes de sacar dinero, pregúntate: ¿es urgente, necesario e inesperado?
1. Calcula tus gastos básicos de un mes
Suma solo lo imprescindible: vivienda, suministros, comida, transporte, seguros y cuotas de deudas. Deja fuera ocio, ropa y caprichos, porque en una emergencia los recortarías. Si tus gastos cambian mucho de un mes a otro, haz la media de tres meses.
2. Multiplica para fijar tu meta
Multiplica ese total por 3 si tienes un sueldo estable y nadie a tu cargo, y por 6 si eres autónomo, tienes ingresos variables, hijos o personas dependientes. Por ejemplo, con 1.300 € de gastos básicos, tu meta estaría entre 3.900 € y 7.800 €.
3. Pon una primera meta pequeña
Una cifra tan grande desanima. Empieza por una meta intermedia, como 1.000 € o un mes de gastos, que ya cubre la mayoría de averías domésticas. Cuando la alcances, ve a por los tres meses.
4. Elige dónde guardarlo
El dinero debe estar en una cuenta a la vista o de ahorro, separada de la del día a día para no gastarlo sin darte cuenta, pero que puedas usar en uno o dos días. Comprueba que no cobra comisiones de mantenimiento ni por transferencias. Los depósitos en entidades adheridas al Fondo de Garantía de Depósitos están cubiertos hasta 100.000 € por titular y entidad.
No lo guardes en casa (se puede perder o robar, y te tienta) ni en productos que puedan bajar de valor, como acciones o criptomonedas.
5. Automatiza el ahorro
Programa una transferencia periódica a la cuenta del fondo el mismo día que cobras. Así ahorras primero y gastas después, en lugar de ahorrar «lo que sobre», que casi nunca sobra.
6. Llénalo con dinero extra
Destina al fondo una parte de las pagas extra, la devolución de la renta, lo que ganes vendiendo cosas que no usas o lo que recuperes de una reclamación.
7. Úsalo solo para emergencias y repón lo gastado
Antes de sacar dinero, pregúntate: ¿es urgente, necesario e inesperado? Si la respuesta es sí, úsalo sin culpa. Después, vuelve a la transferencia automática hasta reponerlo.
Cuánto tardarás en llenarlo
| Meta | Ahorrando 100 €/mes | Ahorrando 200 €/mes | Ahorrando 300 €/mes |
|---|---|---|---|
| 1.000 € | 10 meses | 5 meses | 4 meses |
| 3.900 € (3 meses de 1.300 €) | 39 meses | 20 meses | 13 meses |
| 7.800 € (6 meses de 1.300 €) | 78 meses | 39 meses | 26 meses |
Si te parece mucho tiempo, recuerda que las pagas extra y los recortes que te proponemos abajo acortan mucho estos plazos.
De dónde sacar el dinero sin pasarlo mal
- Luz y gas: revisa la potencia y la tarifa con nuestra guía para bajar la factura de la luz.
- Móvil e internet: muchas familias pagan de más; mira cómo ahorrar en la factura del móvil.
- Supermercado: un menú semanal barato evita compras impulsivas y desperdicio.
- Suscripciones: cancela las plataformas que no usas desde hace un mes.
- Redondeo: algunas apps bancarias redondean cada compra y apartan la diferencia; si tu banco lo ofrece gratis, actívalo.
Cada euro que recortes, pásalo directamente al fondo el mismo día: si se queda en la cuenta corriente, se gasta.
Cuánto te ahorra un fondo de emergencia
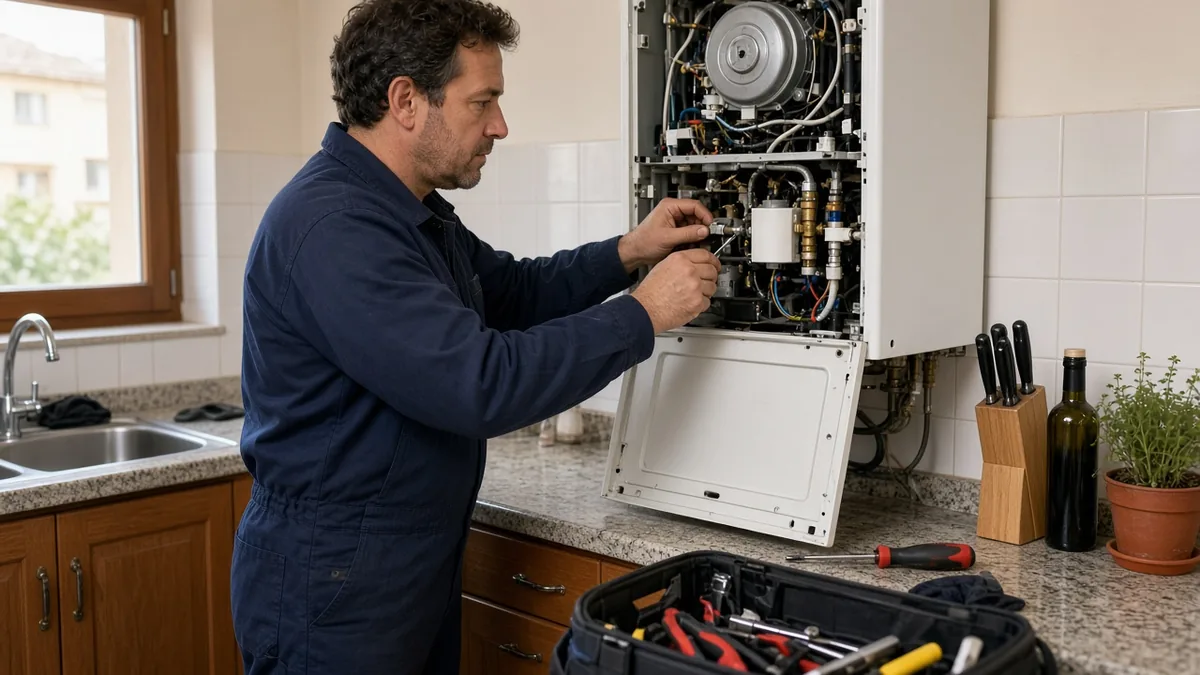
Imagina que la caldera se estropea en enero y la reparación cuesta 600 €. Sin ahorro, la pagas con una tarjeta de crédito «revolving» o un minicrédito: estos productos suelen tener intereses muy altos y, si pagas cuotas pequeñas, la deuda se alarga durante meses o años. Con el fondo, la pagas al momento, sin intereses, y repones el dinero en unos meses.
Si pierdes el trabajo, el fondo te da margen mientras tramitas la prestación o el subsidio por desempleo, sin tener que pedir dinero prestado.
Cuánto cuesta
- Montarlo: 0 €. Solo necesitas una cuenta sin comisiones, que ofrecen muchas entidades.
- Mantenerlo: 0 € si la cuenta no cobra comisiones. Revisa las condiciones (algunas exigen domiciliar la nómina).
- Herramientas: la plantilla de CeroGasto y la app de tu banco son gratis.
Errores comunes
- Esperar a ganar más para empezar: mejor 30 € al mes que nada.
- Mezclarlo con la cuenta del día a día: acabarás gastándolo.
- Invertirlo en productos con riesgo: puede valer menos justo cuando lo necesites.
- Usarlo para caprichos o vacaciones: crea otra hucha para eso.
- No reponerlo después de usarlo.
- No ajustar la meta cuando cambian tus gastos (mudanza, hijos, nuevo trabajo).
¿Quieres recortar más gastos fijos? En nuestra guía completa para ahorrar en las facturas de casa reunimos todos los trucos para pagar menos de luz, gas, agua y móvil.
Preguntas frecuentes
¿Cuánto dinero debe tener un fondo de emergencia?
Entre tres y seis meses de gastos básicos: vivienda, suministros, comida, transporte y deudas. Más cerca de seis si tus ingresos son variables o tienes personas a tu cargo.
¿Dónde es mejor guardar el fondo de emergencia?
En una cuenta a la vista o de ahorro sin comisiones, separada de la principal y disponible en uno o dos días.
¿Debo pagar deudas antes de ahorrar?
Lo ideal es reunir primero una pequeña reserva (por ejemplo, 1.000 €) y después acelerar el pago de las deudas más caras, como tarjetas revolving.
¿El dinero del fondo está protegido?
Los depósitos en entidades adheridas al Fondo de Garantía de Depósitos están cubiertos hasta 100.000 € por titular y entidad.
¿Qué cuenta como emergencia?
Un gasto urgente, necesario e inesperado: una avería, un problema de salud, la pérdida del trabajo. Las rebajas o un viaje no lo son.
¿Y si nunca lo uso?
Mejor. Cuando lo tengas completo, puedes destinar el ahorro mensual a otros objetivos.
Fuentes: Finanzas para Todos: cuánto debe tener tu fondo de emergencia y Fondo de Garantía de Depósitos.

Deja una respuesta